智能制造行業深度報告 互聯網數據服務驅動的制造業范式躍遷
一、報告概述
本報告聚焦智能制造行業中互聯網數據服務的關鍵角色,系統分析其技術架構、應用場景、產業生態及演進趨勢。報告面向行業決策者、技術負責人與投資機構,提供38頁規模的深度洞察框架,核心判斷是:互聯網數據服務正在從智能制造的"輔助工具"升級為"核心生產要素流通與價值創造的基礎設施"。
二、智能制造與互聯網數據服務的融合邏輯
2.1 智能制造的三個數據命題
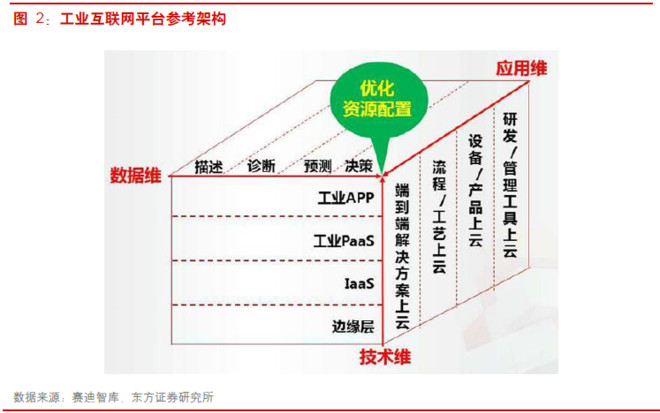
智能制造的本質是用數據驅動制造資源的優化配置,其面臨三個核心數據命題:一是異構設備與系統的數據互通(OT與IT融合),二是海量時序數據的實時處理與分析,三是跨企業、跨鏈條的數據協同與安全共享。互聯網數據服務恰好提供了解決這三類命題的技術底座與服務模式。
2.2 互聯網數據服務的定義與邊界
本報告將智能制造語境下的互聯網數據服務界定為:基于互聯網架構,為制造企業提供數據采集接入、存儲計算、治理分析、流通交易及智能化應用等服務的業態集合。其涵蓋工業云平臺服務、工業大數據分析服務、邊緣數據服務、數據標識解析服務、數據安全與合規服務等細分領域。
三、市場現狀與規模洞察
3.1 市場規模與增長態勢
全球智能制造數據服務市場保持高速增長,工業云平臺與數據分析服務為最大細分板塊。中國市場在政策驅動與制造業數字化升級需求雙重作用下,增速高于全球平均水平。工業互聯網平臺服務收入、工業APP與數據智能服務構成主要增長引擎。
3.2 競爭格局
市場呈現多元競合態勢:一是ICT巨頭依托云與AI能力向工業場景延伸;二是垂直工業互聯網平臺深耕特定行業;三是傳統工業軟件廠商向數據服務轉型;四是新興數據智能服務商聚焦細分場景。差異化競爭的關鍵在于行業知識沉淀、數據服務能力與合作生態構建。
四、關鍵技術架構與服務模式
4.1 技術架構分層
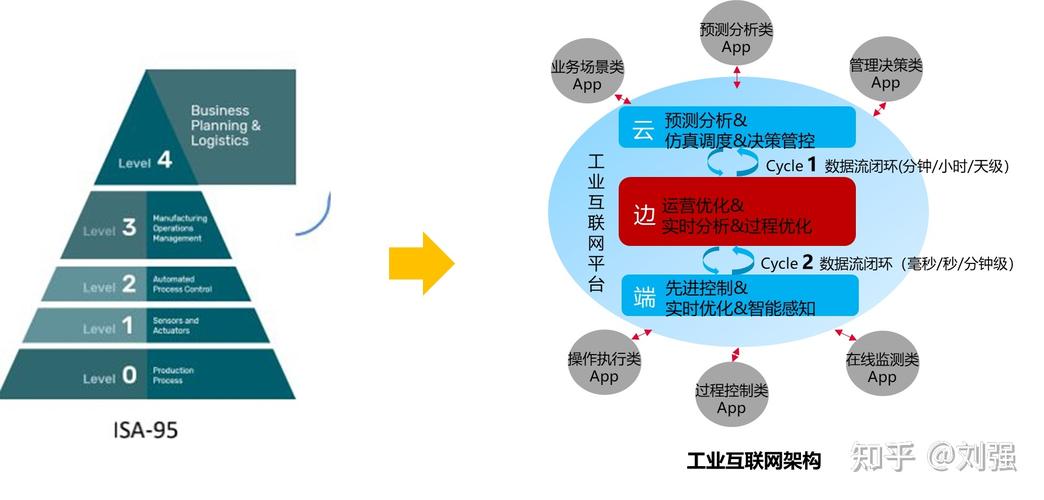
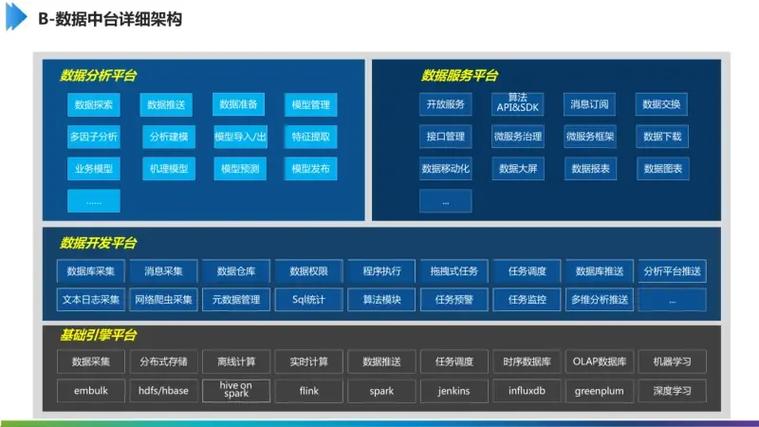
互聯網數據服務支撐智能制造的技術架構可分為四層:邊緣層負責設備數據接入與實時預處理;平臺層提供數據湖倉、計算引擎、工業機理模型與AI算法服務;應用層承載生產優化、質量預測、設備健康管理等場景化數據應用;安全與治理層貫穿全棧,保障數據確權、流通合規與隱私保護。
4.2 主要服務模式
- IaaS/PaaS工業云服務:提供彈性算力與工業數據平臺能力
- 數據中臺服務:幫助企業構建統一數據資產體系
- 數據智能SaaS:面向質量、設備、能耗等場景的訂閱式數據應用
- 數據標識與流通服務:依托標識解析體系實現供應鏈數據互通
- 邊緣數據服務:面向產線實時控制的低時延數據處理
4.3 典型案例場景
設備預測性維護通過采集振動、溫度等時序數據,結合機理模型與機器學習實現故障預警;質量智能檢測依托視覺數據服務實現缺陷識別;供應鏈協同依托數據標識解析實現跨企業數據互通;能耗優化依托工業大數據分析實現能效動態調控。
五、產業發展趨勢
5.1 數據要素化與可信流通
制造數據正從企業內部資產向可流通生產要素演進。數據空間、隱私計算與標識解析技術將推動產業鏈數據可信共享,催生數據交易與數據服務新型業態。
5.2 邊緣智能與云邊協同深化
隨著產線實時性要求提升,數據處理重心向邊緣下沉,云邊協同架構成為主流,邊緣數據服務的價值占比將持續上升。
5.3 大模型驅動的工業數據智能
大模型技術正在重構工業數據分析與交互范式,從報表分析走向自然語言驅動的智能問數與決策輔助,工業知識庫與數據服務的融合將加速。
5.4 綠色制造與數據服務融合
雙碳目標驅動下,能耗與碳排數據服務成為剛需,碳數據核算、能效優化等細分數據服務迎來增長窗口。
六、挑戰與風險
一是數據孤島與標準缺失:設備協議碎片化、數據標準不統一制約服務規模化;二是數據安全與合規:跨企業數據流通的法律與安全邊界尚待明確;三是ROI驗證周期長:制造企業對數據服務的付費意愿依賴可量化的效益證明;四是復合型人才稀缺:兼具工業知識與數據技術的服務人才供給不足。
七、投資與戰略建議
對制造企業:建議以場景價值為牽引,優先落地設備健康、質量優化等高ROI數據服務,同步構建數據治理基礎。對數據服務商:應深耕垂直行業機理知識,構建"平臺+場景+生態"的服務體系,布局邊緣數據服務與可信數據流通能力。對投資機構:關注具備行業知識壁壘的數據智能服務商、工業邊緣數據服務賽道以及數據安全合規服務領域。
八、
互聯網數據服務正成為智能制造價值創造的核心樞紐。未來競爭不在單一技術,而在數據服務的場景化能力與生態協同能力。把握數據要素化、邊緣智能化與AI融合三大主線,方能在智能制造新一輪演進中占據先機。
(注:本報告為深度報告框架與核心觀點呈現,完整38頁版本含詳細市場數據、廠商分析、技術圖譜與案例研究。)
如若轉載,請注明出處:http://m.cntorg.com/product/47.html
更新時間:2026-10-28 13:38:35